September 15, 2026
Trading-Strategien backtesten: Ein praktischer Leitfaden
Erfahre, wie Backtesting funktioniert, welche Kennzahlen wirklich wichtig sind und wie historische Daten dir helfen können, eine Trading-Strategie zu bewerten, bevor du echtes Kapital riskierst.
1. Was ist Backtesting?
Beim Backtesting wird eine Trading-Strategie anhand historischer Marktdaten getestet.
Statt dich auf Intuition zu verlassen, definierst du klare Einstiegs- und Ausstiegsregeln und wendest sie auf historische Kursdaten an. Die daraus entstehenden Trades können anschließend analysiert werden, um zu verstehen, wie sich die Strategie unter verschiedenen Marktbedingungen entwickelt hätte.
Ein Backtest sagt keine zukünftige Performance voraus. Er dient dazu zu prüfen, ob eine Trading-Idee in der Vergangenheit konsistente und messbare Ergebnisse gezeigt hat.
2. Wie funktioniert Backtesting?
1. Definiere deine Regeln:
Lege klare Einstiegs- und Ausstiegsbedingungen fest, zum Beispiel RSI-Werte, Moving-Average-Crossover oder Kursausbrüche.
2. Wähle Markt und Zeitraum:
Wähle die Aktie, den Index oder ein anderes Asset aus, das du testen möchtest, und lege den historischen Zeitraum fest.
3. Teste die Strategie mit historischen Daten:
Jedes Signal, das deinen Regeln entspricht, wird als simulierter Trade ausgeführt.
4. Analysiere die Ergebnisse:
Bewerte Profitabilität, Risiko, Drawdowns und die Konsistenz der Strategie.
3. Wichtige Backtesting-Kennzahlen
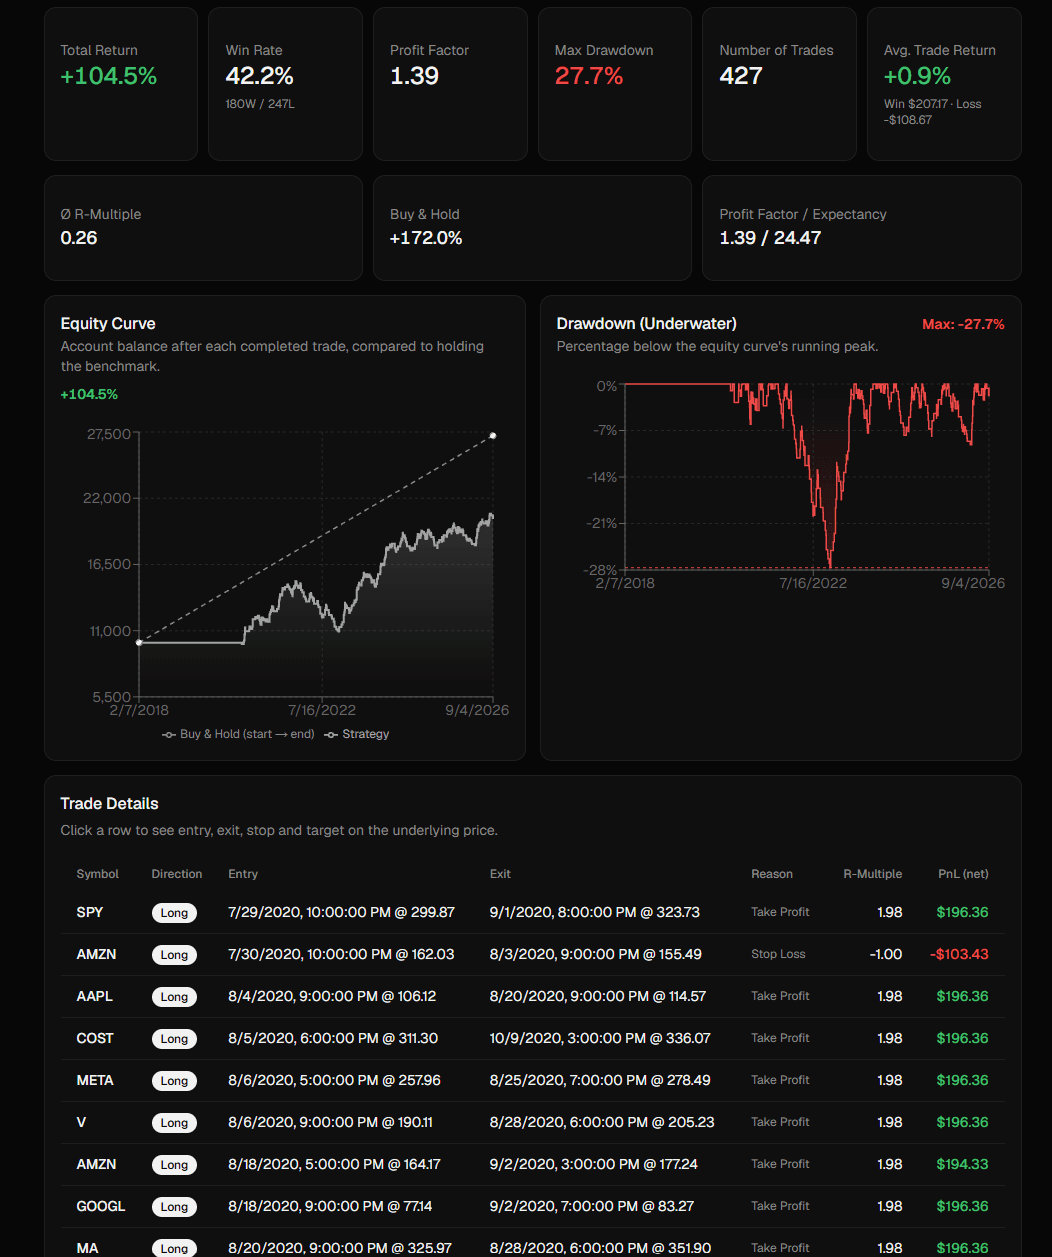
Trefferquote
(Der Anteil abgeschlossener Trades, die profitabel waren.)
Profit Factor
(Bruttogewinne geteilt durch Bruttoverluste. Ein Wert über 1 bedeutet, dass die Strategie im getesteten Zeitraum mehr Gewinne als Verluste erzielt hat.)Maximaler Drawdown
(Der größte Rückgang des Portfoliowerts während des Backtests.)Gesamtrendite
(Die gesamte prozentuale Rendite, die mit der Strategie erzielt wurde.)Anzahl der Trades
(Ein Backtest mit nur wenigen Trades liefert meist deutlich weniger Aussagekraft als einer, der viele unterschiedliche Marktsituationen abdeckt.)
4. Beispiel: RSI-Backtesting
Ein Backtest kann anschließend zeigen, wie häufig diese Bedingungen historisch aufgetreten sind und was nach jedem Signal passiert wäre.
5. Häufige Fehler beim Backtesting
Eine einfache RSI-Strategie könnte einen Einstieg definieren, wenn der RSI unter 30 fällt, und einen Ausstieg, wenn der RSI über 70 steigt.

Overfitting
(Wer Regeln zu stark an historische Daten anpasst, riskiert eine Strategie, die in der Vergangenheit gut funktioniert, aber unter neuen Marktbedingungen versagt.)Handelskosten ignorieren
(Spreads, Gebühren und Slippage können die tatsächliche Performance deutlich reduzieren.)Zu wenig Daten testen
(Eine Strategie sollte idealerweise unter unterschiedlichen Marktbedingungen getestet werden.)Nur auf die Trefferquote achten
(Eine hohe Trefferquote bedeutet nicht automatisch, dass eine Strategie profitabel ist. Risiko sowie durchschnittliche Gewinne und Verluste sind genauso wichtig.)
6. Backtesting vs. Paper Trading
Backtesting
Historische Daten
Schnell
Jahre lassen sich schnell testen
Geeignet für die Analyse
Papertrading
Live-Marktdaten
Benötigt reale Zeit
Testet aktuelle Marktbedingungen
Geeignet zur Validierung
7. Wie Apotomos hilft
Apotomos macht Strategietests einfacher, ohne dass du eigenen Backtesting-Code schreiben musst.
Definiere Trading-Regeln, teste sie mit historischen Marktdaten und analysiere die Ergebnisse anhand von Kennzahlen wie Trefferquote, Profit Factor und Drawdown.